

Se você trabalha no mercado financeiro, em algum momento da vida deve ter ouvido a frase “sell in May and go away” (se não ouviu, é um prazer apresentá-los a uma das mais famosas expressões do mercado financeiro mundial).
Mas, já se perguntou de onde vem essa frase? Pois bem, a Carta do Condado deste final de semana conta a história dessa expressão. E já avisamos: a origem é muito anterior à Wall Street, e envolve aristocratas britânicos, cavalos de corrida e muita pompa europeia.
Origem britânica
O jargão original não tem nada a ver com Wall Street ou com o Federal Reserve, e foi cunhado no coração do Império Britânico durante o século XIX:
“Sell in May and go away, and come back on St. Leger’s Day.”
(Venda em maio e vá embora, e volte no Dia de St. Leger).
Naquela época, os operadores da Bolsa de Valores de Londres (London Stock Exchange) não sofriam com crises de ansiedade por causa de headlines na Bloomberg e o mercado financeiro era dominado pela alta aristocracia inglesa: homens que viam o ato de negociar ações mais como um passatempo elegante do que como uma maratona de 14 horas diárias de trabalho. Quando o mês de maio chegava, o verão londrino se aproximava, e para a elite britânica, a capital ficava quente, abafada e insuportável. A solução? Liquidar as posições na bolsa, trancar os casarões na cidade e se mudar de mala, cuia, criados e cavalos para suas imensas propriedades rurais no interior da Inglaterra.
Durante os meses de junho, julho e agosto (verão europeu), os negócios praticamente secavam: quem ficaria em uma sala abafada gritando preços de ferrovias quando se podia caçar raposas ou participar de uma festa na costa do mar Adriático? O mercado perdia liquidez porque os donos do dinheiro simplesmente iam tirar férias.
A outra perna da expressão: St. Leger’s Day
A frase completa faz menção ao “St. Leger’s Day”, que é uma das corridas de cavalos mais antigas e prestigiadas do mundo, realizada anualmente na cidade de Doncaster desde 1776. O evento acontece em meados de setembro e marcava, historicamente, o encerramento do eurosummer da aristocracia britânica.
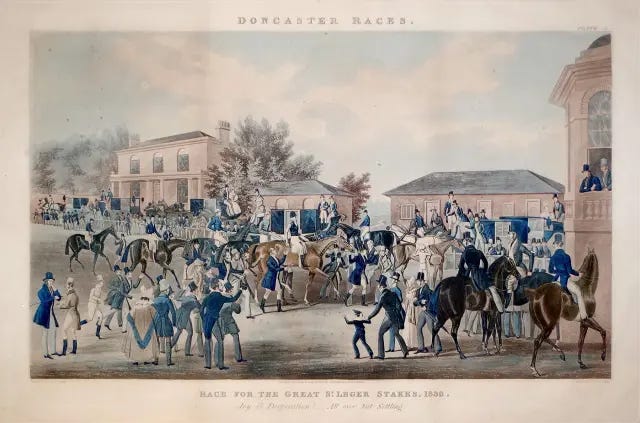
Assim que o cavalo campeão cruzava a linha de chegada, os lordes entendiam o recado: as férias acabaram, era hora de arrumar os paletós de lã, retornar a Londres e reabrir as contas na bolsa de valores.
A migração para Wall St com o efeito Halloween
Os americanos são herdeiros da tradição britânica (afinal, são descendentes diretos dos povos da terra da rainha), e pegaram a ideia, reempacotaram com fins puramente comerciais e venderam para o resto do mundo: ao cruzar o Atlântico, a frase foi encurtada para “Sell in May and go away”, perdendo a referência à corrida de cavalos de Doncaster (já que americano prefere o Super Bowl ou o beisebol).
Em Nova York, o período de “afastamento” ganhou um novo marco temporal: o Halloween. Em vez de voltar em setembro, a tradição americana sugere que o investidor fique fora das ações de 1º de maio até 31 de outubro, retornando ao mercado apenas em novembro.
A versão moderna de Wall Street para o adágio faz sentido do ponto de vista corporativo de meados do século XX:
Férias de Verão: Entre junho e agosto, os grandes tomadores de decisão das mesas de Nova York viajavam para os Hamptons. Significava menos gente grande operando significava menor volume de negócios, muito parecido com a situação da city de Londres quando os lords se ausentavam da cidade e das negociações.
Volatilidade: Com menor liquidez, qualquer notícia ruim causava oscilações muito mais bruscas no mercado durante os meses de verão do Hemisfério Norte.
O Fantasma de Outubro: Historicamente, os piores crashes da história da bolsa americana (1929 e 1987) aconteceram em outubro. Sair em maio parecia um seguro barato contra os fantasmas do outono americano.
O nosso maio sangrento
Aqui em Terra Brasilis, de certa forma, o mês de maio também ganhou um marco: o Joesley Day. Foi no fatídico dia de 17 de maio de 2017, quando saiu uma notinha em um blog de política famoso falando sobre um possível áudio contendo uma conversa entre o empresário Joesley Batista, dono da JBS, e o então presidente da república, Michel Temer. O suposto áudio conteria a gravação do aval do presidente para que fosse comprado o silêncio do ex-presidente da câmara dos deputados, Eduardo Cunha.
Só essa nota sobre o possível áudio, foi o suficiente para derrubar o mercado e causar um dos maiores banhos de sangue recente do mercado financeiro brasileiro: no dia 17, o Ibovespa chegou a cair mais de 10%, com algumas empresas chegando a cair mais de 40% e o circuit breaker da B3 sendo ativado e as negociações do dia sendo interrompidas - algo que não acontecia desde a crise de 2008. Entre os dias 17 e 18 de maio, o Ibovespa teve a maior queda na janela de 9 anos, enquanto o dólar disparou para o maior valor em um período de 14 anos.
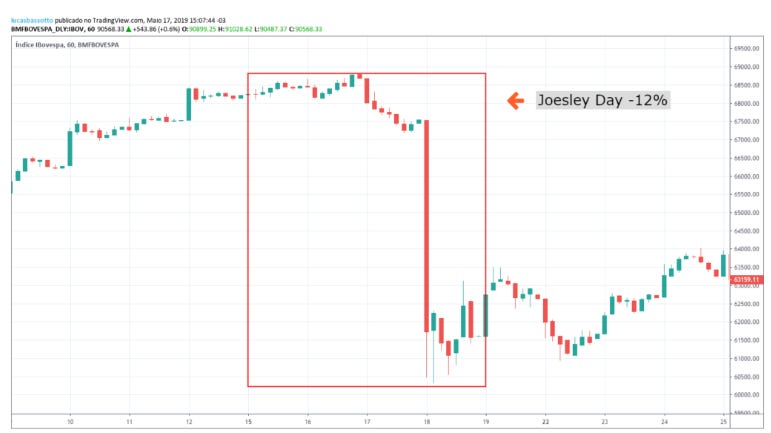
No fim, o áudio não apareceu da forma como foi noticiado, mas o banho de sangue do mercado já estava feito. E o motivo da reação do mercado fazia sentido: Temer estava negociando a implementação de reformas estruturais há tempos necessárias ao Brasil, reformas que poderiam destravar as contas públicas, a eficiência e o crescimento econômico do Brasil, como a reforma da Previdência. O pânico generalizado que travou as telas do Condado não foi só um susto com fofoca política, mas sim o colapso imediato da tese que sustentava o otimismo de longo prazo do país: o mercado financeiro vive de antecipar o futuro através de modelos de fluxo de caixa descontado; quando o áudio vazou, a probabilidade de aprovação daquela agenda reformista despencou para próximo de zero da noite para o dia. Sem a âncora fiscal prometida, o prêmio de risco do Brasil explodiu, os juros futuros dispararam e os investidores institucionais estrangeiros, que detestam instabilidade institucional, apertaram o botão de venda dos ativos brasileiros que tinham em carteira. O Joesley Day abalou o mercado porque provou, da pior forma possível, que no Brasil o maior risco de uma carteira de ações não está nos balanços trimestrais das empresas ou nos relatórios de analistas, mas sim na imprevisibilidade de Brasília, capaz de transformar um cenário macroeconômico promissor em terra arrasada em questão de segundos.
Maio: mês para ficar longe dos negócios?
No fim das contas, enquanto o investidor global desliga seus terminais para gastar seus bônus nos Hamptons ou passar o eurosummer em alguma praia paradisíaca, o herói da Faria Lima passa o mês de maio monitorando portais de notícias com o dedo engatilhado no home broker, torcendo para chegar junho e os deputados irem curtir as festas juninas em suas bases eleitorais e causarem o menor estrago político possível aos ativos brasileiros.
A história nos mostra que tentar adivinhar a sazonalidade do mercado é um passatempo caro, que muitas vezes só serve para corroer a rentabilidade com giros desnecessários e impostos indigestos. Portanto, esqueça as velhas tradições da aristocracia britânica: no cenário hiperconectado e volátil de hoje, o melhor hedge continua sendo o bom e velho estudo de valuation combinado com estômago forte. Até porque, com as metas agressivas de captação que a sua mesa precisa bater neste trimestre, se você decidir sumir do escritório em maio para jogar padel (beach tennis is dead, fyi), o único lugar para onde você vai voltar em novembro é para a fila do seguro-desemprego.
Obrigado por a explicação. 25+ anos nos mercados e não sabia as raizes do dito “sell in May and go away”. Pensava que tinha vindo do Stock Traders Almanac.